Domain 3d-beschriftung.de kaufen?
Wir ziehen mit dem Projekt
3d-beschriftung.de um.
Sind Sie am Kauf der Domain
3d-beschriftung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 3d-beschriftung.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
HB-Druck Achtung Ausfahrt Schrift Aufkleber A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die SchriftDie Schrift , Die Verdeutschung der hebräischen Bibel, des Alten Testaments, durch Martin Buber und Franz Rosenzweig ist eine sprachschöpferische Leistung, die das Original so genau wie möglich in der deutschen Sprache nachbildet. Der zwischen 1954 und 1962 neu bearbeitete Text berücksichtigt die letzten Änderungen Bubers in seinen Arbeitsexemplaren. , Kraftstoffversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 199203, Produktform: Kartoniert, Titel der Reihe: Deutsche Bibelgesellschaft#1491#, Übersetzung: Buber, Martin~Rosenzweig, Franz, Keyword: Altes Testament; Franz Rosenzweig; Martin Buber, Fachschema: Altes Testament~Bibel / Altes Testament~Hebräische Bibel~Bibel / Bibelausgaben u. -auszüge der Deutschen Bibelgesellschaft, Warengruppe: HC/Bibelausgaben/Gesangbücher, Fachkategorie: Altes Testament, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Bibelges., Verlag: Deutsche Bibelges., Verlag: Deutsche Bibelgesellschaft, Länge: 204, Breite: 146, Höhe: 117, Gewicht: 1882, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Mehrbändigkeit: 4 Bände, Relevanz: 0004, Tendenz: -1, Seitenzahl: getrennt paginiert, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elberfelder in großer SchriftElberfelder in großer Schrift , Eine lesefreundliche Ausgabe der Elberfelder Bibel 2006: Die Schrift ist besonders groß, ohne dass diese Bibel Überformat hätte. Durch den einspaltigen Satz ergibt sich ein guter Lesefluss. Um die volle Seitengröße für den Bibeltext zu nutzen, wurde auf Anmerkungen und Bibelstellenverweise verzichtet. Besonders geeignet für ältere Menschen, die weiterhin ihre gewohnte Elberfelder Bibel lesen möchten. , Kraftstoffversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 202207, Produktform: Leder, Seitenzahl/Blattzahl: 1984, Keyword: Bibel in Großschrift; Bibelübersetzung; Elberfelder Bibel, Fachschema: Bibel~Heilige Schrift~Schrift, Die (Heilige Schrift), Warengruppe: HC/Bibelausgaben/Gesangbücher, Fachkategorie: Bibel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christliche Verlagsges., Verlag: Christliche Verlagsges., Verlag: Christliche Verlagsgesellschaft mbH, Länge: 220, Breite: 151, Höhe: 47, Gewicht: 1202, Produktform: Halbleder, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
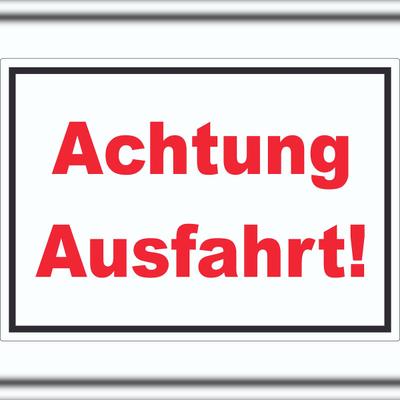
HB-Druck Achtung Ausfahrt Schrift Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **


Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
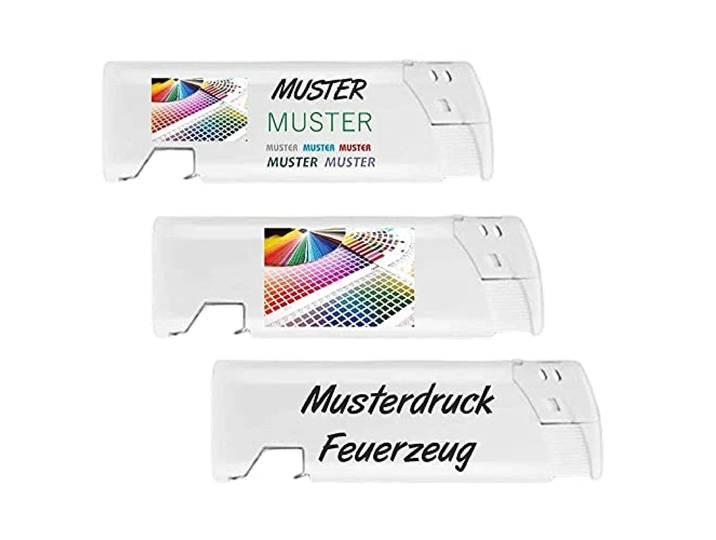
250 x Feuerzeug Öffner mit Ihrer Werbung Farbdruck Werbung Flaschenöffner Logo Druck 50-500 Stück (250)250 x Feuerzeug Öffner mit Ihrer Werbung Farbdruck Werbung Flaschenöffner Logo Druck 50-500 Stück (250). Große Stückzahl für maximale Reichweite Mit 250 Feuerzeugen bietet dieses Set die Möglichkeit, bei Großveranstaltungen oder Messen eine breite Zielgruppe zu erreichen. Die Kombination aus Feuerzeug und Flaschenöffner macht es zu einem beliebten Giveaway, das sowohl praktisch als auch optisch ansprechend ist. Der hochwertige UV-Druck ermöglicht eine individuelle Gestaltung, die Ihre Marke hervorhebt. Langlebig, nachfüllbar und kompakt, ist dieses Feuerzeug ideal für Unternehmen, die ihre Werbebotschaften effektiv verbreiten möchten. Eine Investition in Reichweite und Markenpräsenz. Nachhaltig und langlebig – Nachfüllbar & elektrisch Dieses Feuerzeug ist die perfekte Kombination aus Nachhaltigkeit und modernem Design. Es ist nachfüllbar, elektronisch und umweltfreundlich, wodurch es eine langlebige Alternative zu Einwegfeuerzeugen darstellt. Mit einer Größe von 82 x 25 x 10 mm ist es kompakt und praktisch für unterwegs. Ob beim Grillen, Camping oder auf Veranstaltungen, dieses Feuerzeug bietet Zuverlässigkeit und Funktionalität. Die robuste Metallverarbeitung macht es zu einem idealen Begleiter für den täglichen Gebrauch. Vielseitig einsetzbar für jede Gelegenheit Das Feuerzeug ist nicht nur ein praktisches Werkzeug, sondern auch ein vielseitiger Werbeartikel. Es eignet sich hervorragend als Logofeuerzeug auf Messen, als Werbegeschenk bei Firmenevents oder als originelles Giveaway bei Hochzeiten und Geburtstagen. Die Möglichkeit zur individuellen Bedruckung macht es ideal für Unternehmen, die sich von der Konkurrenz abheben möchten. Dank der Funktionalität als Feuerzeug und Flaschenöffner wird es von Kunden und Geschäftspartnern gleichermaßen geschätzt. Praktisches Design mit Werbewirkung Dieses Feuerzeug überzeugt durch ein modernes und praktisches Design, das Werbebotschaften effektiv in den Alltag der Nutzer integriert. Die Kombination aus Feuerzeug und Flaschenöffner spart Platz und sorgt für vielseitige Einsatzmöglichkeiten. Mit dem hochwertigen UV-Druck und der robusten Metallverarbeitung ist es ein langlebiger Artikel, der Ihre Marke zuverlässig repräsentiert. Besonders beliebt als Werbemittel für Bars, Restaurants oder Outdoor-Events, hinterlässt es einen bleibenden Eindruck. Der perfekte Artikel für Promotionen & Events Unsere Feuerzeuge sind ideal für Großkunden und Veranstaltungen aller Art. Ob als Streuartikel auf Messen, als Werbegeschenk für Kunden oder als praktisches Gadget für private Feiern – ihre Vielseitigkeit macht sie zum Must-have für jede Kampagne. Die Möglichkeit zur individuellen Gestaltung und die hochwertige Verarbeitung aus Metall sorgen dafür, dass Ihre Marke stets professionell präsentiert wird. Mit diesem Werbemittel machen Sie auf sich aufmerksam und hinterlassen einen bleibenden Eindruck. Farbe:Weiß209,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Achtung Ausfahrt Schrift Aufkleber A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die SchriftDie Schrift , Die Verdeutschung der hebräischen Bibel, des Alten Testaments, durch Martin Buber und Franz Rosenzweig ist eine sprachschöpferische Leistung, die das Original so genau wie möglich in der deutschen Sprache nachbildet. Der zwischen 1954 und 1962 neu bearbeitete Text berücksichtigt die letzten Änderungen Bubers in seinen Arbeitsexemplaren. , Kraftstoffversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 199203, Produktform: Kartoniert, Titel der Reihe: Deutsche Bibelgesellschaft#1491#, Übersetzung: Buber, Martin~Rosenzweig, Franz, Keyword: Altes Testament; Franz Rosenzweig; Martin Buber, Fachschema: Altes Testament~Bibel / Altes Testament~Hebräische Bibel~Bibel / Bibelausgaben u. -auszüge der Deutschen Bibelgesellschaft, Warengruppe: HC/Bibelausgaben/Gesangbücher, Fachkategorie: Altes Testament, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Bibelges., Verlag: Deutsche Bibelges., Verlag: Deutsche Bibelgesellschaft, Länge: 204, Breite: 146, Höhe: 117, Gewicht: 1882, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Mehrbändigkeit: 4 Bände, Relevanz: 0004, Tendenz: -1, Seitenzahl: getrennt paginiert, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Elberfelder in großer SchriftElberfelder in großer Schrift , Eine lesefreundliche Ausgabe der Elberfelder Bibel 2006: Die Schrift ist besonders groß, ohne dass diese Bibel Überformat hätte. Durch den einspaltigen Satz ergibt sich ein guter Lesefluss. Um die volle Seitengröße für den Bibeltext zu nutzen, wurde auf Anmerkungen und Bibelstellenverweise verzichtet. Besonders geeignet für ältere Menschen, die weiterhin ihre gewohnte Elberfelder Bibel lesen möchten. , Kraftstoffversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 202207, Produktform: Leder, Seitenzahl/Blattzahl: 1984, Keyword: Bibel in Großschrift; Bibelübersetzung; Elberfelder Bibel, Fachschema: Bibel~Heilige Schrift~Schrift, Die (Heilige Schrift), Warengruppe: HC/Bibelausgaben/Gesangbücher, Fachkategorie: Bibel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christliche Verlagsges., Verlag: Christliche Verlagsges., Verlag: Christliche Verlagsgesellschaft mbH, Länge: 220, Breite: 151, Höhe: 47, Gewicht: 1202, Produktform: Halbleder, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Achtung Ausfahrt Schrift Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Achtung Ausfahrt Schrift Aufkleber A1 (594x841mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Achtung Ausfahrt Schrift Aufkleber A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.