Domain 3d-beschriftung.de kaufen?
Wir ziehen mit dem Projekt
3d-beschriftung.de um.
Sind Sie am Kauf der Domain
3d-beschriftung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 3d-beschriftung.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff EStG:
-
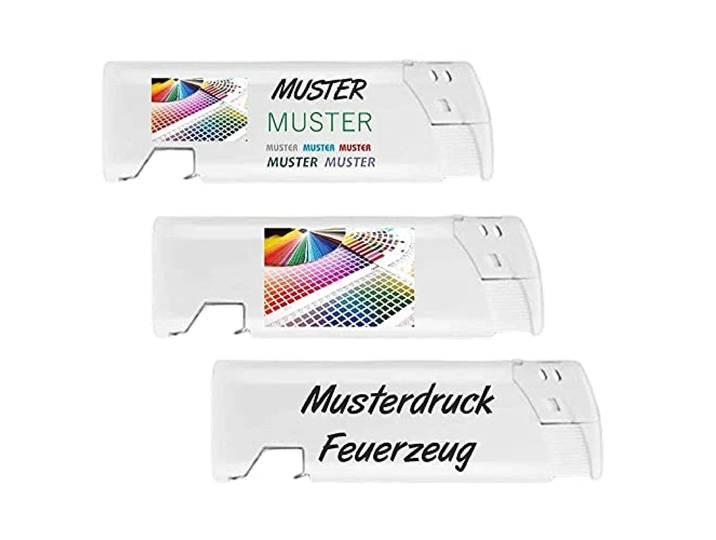
250 x Feuerzeug Öffner mit Ihrer Werbung Farbdruck Werbung Flaschenöffner Logo Druck 50-500 Stück (250)250 x Feuerzeug Öffner mit Ihrer Werbung Farbdruck Werbung Flaschenöffner Logo Druck 50-500 Stück (250). Große Stückzahl für maximale Reichweite Mit 250 Feuerzeugen bietet dieses Set die Möglichkeit, bei Großveranstaltungen oder Messen eine breite Zielgruppe zu erreichen. Die Kombination aus Feuerzeug und Flaschenöffner macht es zu einem beliebten Giveaway, das sowohl praktisch als auch optisch ansprechend ist. Der hochwertige UV-Druck ermöglicht eine individuelle Gestaltung, die Ihre Marke hervorhebt. Langlebig, nachfüllbar und kompakt, ist dieses Feuerzeug ideal für Unternehmen, die ihre Werbebotschaften effektiv verbreiten möchten. Eine Investition in Reichweite und Markenpräsenz. Nachhaltig und langlebig – Nachfüllbar & elektrisch Dieses Feuerzeug ist die perfekte Kombination aus Nachhaltigkeit und modernem Design. Es ist nachfüllbar, elektronisch und umweltfreundlich, wodurch es eine langlebige Alternative zu Einwegfeuerzeugen darstellt. Mit einer Größe von 82 x 25 x 10 mm ist es kompakt und praktisch für unterwegs. Ob beim Grillen, Camping oder auf Veranstaltungen, dieses Feuerzeug bietet Zuverlässigkeit und Funktionalität. Die robuste Metallverarbeitung macht es zu einem idealen Begleiter für den täglichen Gebrauch. Vielseitig einsetzbar für jede Gelegenheit Das Feuerzeug ist nicht nur ein praktisches Werkzeug, sondern auch ein vielseitiger Werbeartikel. Es eignet sich hervorragend als Logofeuerzeug auf Messen, als Werbegeschenk bei Firmenevents oder als originelles Giveaway bei Hochzeiten und Geburtstagen. Die Möglichkeit zur individuellen Bedruckung macht es ideal für Unternehmen, die sich von der Konkurrenz abheben möchten. Dank der Funktionalität als Feuerzeug und Flaschenöffner wird es von Kunden und Geschäftspartnern gleichermaßen geschätzt. Praktisches Design mit Werbewirkung Dieses Feuerzeug überzeugt durch ein modernes und praktisches Design, das Werbebotschaften effektiv in den Alltag der Nutzer integriert. Die Kombination aus Feuerzeug und Flaschenöffner spart Platz und sorgt für vielseitige Einsatzmöglichkeiten. Mit dem hochwertigen UV-Druck und der robusten Metallverarbeitung ist es ein langlebiger Artikel, der Ihre Marke zuverlässig repräsentiert. Besonders beliebt als Werbemittel für Bars, Restaurants oder Outdoor-Events, hinterlässt es einen bleibenden Eindruck. Der perfekte Artikel für Promotionen & Events Unsere Feuerzeuge sind ideal für Großkunden und Veranstaltungen aller Art. Ob als Streuartikel auf Messen, als Werbegeschenk für Kunden oder als praktisches Gadget für private Feiern – ihre Vielseitigkeit macht sie zum Must-have für jede Kampagne. Die Möglichkeit zur individuellen Gestaltung und die hochwertige Verarbeitung aus Metall sorgen dafür, dass Ihre Marke stets professionell präsentiert wird. Mit diesem Werbemittel machen Sie auf sich aufmerksam und hinterlassen einen bleibenden Eindruck. Farbe:Weiß209,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Coole Objekte mit 3D-DruckSind Sie bereits stolzer Besitzer eines 3D-Druckers oder überlegen Sie, sich ein Gerät zuzulegen? Unabhängig davon, ob Sie schon einen 3D-Drucker besitzen oder nicht, stellen Sie sich wahrscheinlich die Frage, wie man am schnellsten damit produktiv werden kann. Die Antwort auf die Frage: Praxis! Fachkundige Anleitungen für Coole Objekte mit 3D-Druck Nur indem Sie ausprobieren und selbst Projekte umsetzen, werden Sie sich in die Materie des 3D-Druckens einarbeiten können. Die Autoren zeigen Ihnen bebilderte Schritt-für-Schritt-Anleitungen, mit denen Sie die notwendige Praxiserfahrung sammeln können. Die Anleitungen sind unabhängig vom Druckermodell. Von den Grundlagen bis zum gedruckten Gegenstand Neueinsteiger im Bereich 3D-Druck werden mit vielen neuen Begriffen konfrontiert, die hier in einem ausführlichen Glossar erläutert werden. Vor dem ersten Druck sind viele Frage...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.